

Dommages-ouvrage : pourquoi l'étude de sol est (le plus souvent) indispensable
Beaucoup de maîtres d'ouvrage découvrent l'exigence au pire moment : en pleine constitution de leur dossier de dommages-ouvrage, un assureur refuse d'établir un devis tant que le rapport d'étude de sol n'est pas fourni. Cela ressemble à une formalité administrative de plus. Ce n'en est pas une. C'est la conséquence directe de deux faits précis, l'un juridique, l'autre statistique, qui expliquent pourquoi aucun assureur dommages-ouvrage sérieux n'accepte de garantir un chantier à l'aveugle sur l'état du sol.
Un risque qui touche la moitié des maisons individuelles en France
Le retrait-gonflement des argiles, le phénomène qui fissure les fondations lorsque le sol argileux se rétracte en période sèche puis regonfle avec l'humidité, est le deuxième risque naturel en France métropolitaine depuis le milieu des années 1990, derrière les inondations. Les indemnisations cumulées entre 1995 et 2019 dépassent 12 milliards d'euros, soit une moyenne annuelle d'environ 480 millions d'euros, avec un pic à près de 1,8 milliard d'euros lors de la sécheresse de 2003. Le coût moyen d'un sinistre lié à ce phénomène atteint environ 21 000 euros par maison.
Ce risque n'est pas marginal : 48 % du territoire métropolitain est classé en exposition moyenne ou forte (vous pouvez vérifier le niveau d'exposition d'une parcelle sur Géorisques, le site officiel du Ministère de la Transition écologique), et 10,4 millions de maisons individuelles, soit 54 % du parc français, se trouvent dans ces zones. Et le retrait-gonflement des argiles n'est qu'une partie du sujet : remblais mal maîtrisés, nappes phréatiques affleurantes, anciennes carrières ou cavités, terrains en pente nécessitant des soutènements, sont autant d'autres facteurs de sol qui conditionnent la stabilité d'un ouvrage, bien au-delà des seules zones argileuses.
Pour un assureur qui s'engage à indemniser les désordres affectant la solidité d'un bâtiment pendant dix ans au titre de la garantie décennale, le sol sur lequel ce bâtiment repose n'est donc pas un détail technique parmi d'autres : c'est l'un des tout premiers facteurs de sinistralité lourde qu'il doit évaluer.
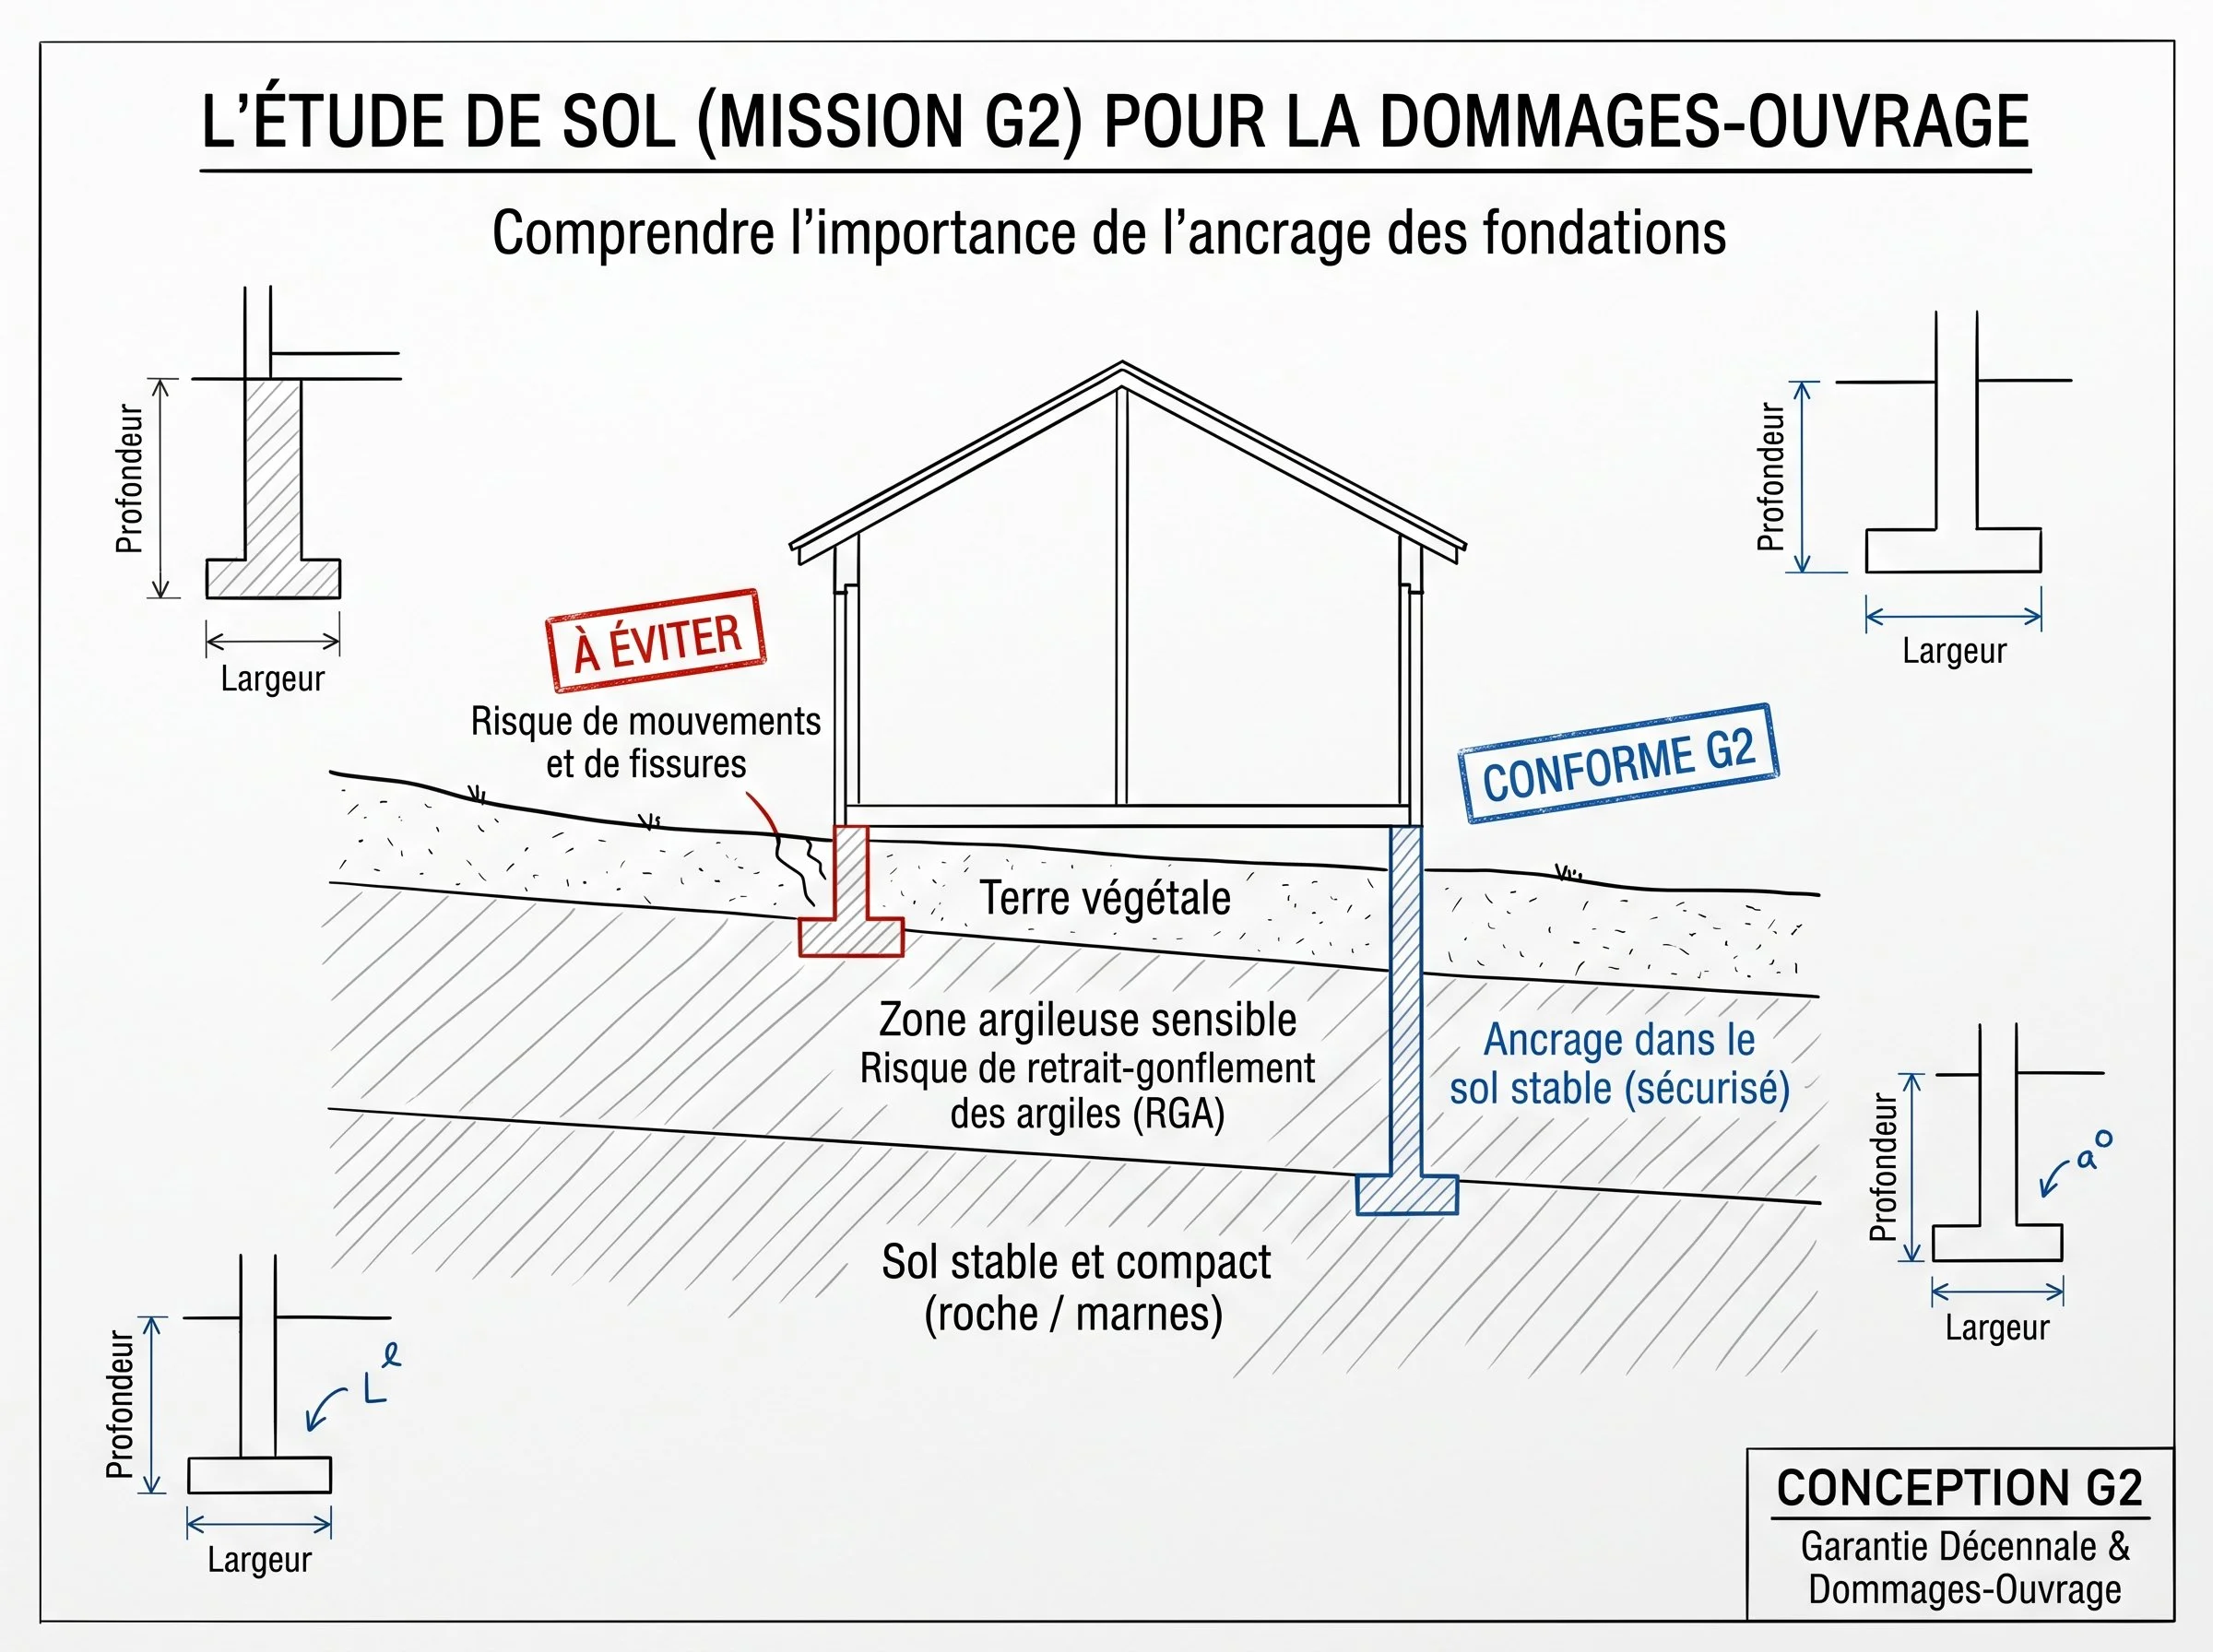
Illustration générée par IA, à titre pédagogique.
Le paradoxe de la dommages-ouvrage : payer avant de savoir qui est responsable
La dommages-ouvrage obéit à un principe particulier, codifié à l'article L242-1 du Code des assurances : elle doit indemniser le maître d'ouvrage pour les désordres de nature décennale sans attendre qu'un tribunal ait désigné le responsable. L'assureur préfinance la réparation, puis se retourne ensuite contre les constructeurs fautifs et leurs propres assureurs décennaux par un recours subrogatoire, un mécanisme de recours dont nous avons détaillé les limites pratiques dans notre article sur le retrait de QBE et ses conséquences pour les artisans.
Ce mécanisme, protecteur pour le maître d'ouvrage, change complètement la posture de l'assureur dommages-ouvrage par rapport à un assureur de responsabilité classique. Un assureur de responsabilité peut, dans une certaine mesure, attendre la survenance d'un sinistre et l'analyse des responsabilités avant de payer. L'assureur dommages-ouvrage, lui, s'engage à payer vite, avant toute recherche de faute. Il ne peut donc pas se permettre de découvrir après coup que le terrain présentait un risque connu et non traité : à ce moment-là, il est déjà contractuellement tenu d'indemniser, et son seul recours ultérieur contre le constructeur ou le géotechnicien peut s'avérer long, incertain, ou insuffisant si l'un des intervenants est mal assuré. C'est précisément parce que l'assureur ne pourra pas se défausser facilement après le sinistre qu'il doit évaluer le risque sol avant de s'engager, à la souscription.
Ce que les assureurs demandent concrètement, et pourquoi
Ce principe se vérifie très concrètement dans les dossiers de souscription. Le questionnaire de devoir de conseil utilisé par un grand assureur de la construction, à titre d'exemple, conditionne explicitement l'obtention d'un devis à la fourniture du rapport d'étude de sol pour toute opération neuve, toute reprise en sous-œuvre et toute surélévation ou extension. Il y distingue précisément deux phases de la mission de conception au sens de la norme NF P94-500 : la G2 AVP (étude géotechnique d'avant-projet, qui dégrossit les principes de fondation envisageables) et la G2 PRO (étude de projet, qui affine ces principes une fois le projet arrêté). Le questionnaire précise qu'aucun devis ne peut être établi si l'une de ces pièces manque au dossier, et il va plus loin encore en demandant le type de fondations prévues, la présence éventuelle de remblais, le risque d'inondation du sous-sol, ou la nécessité de pieux, de parois moulées ou d'un mur de soutènement, avec leur coût prévisionnel. Le géotechnicien lui-même doit être identifié parmi les intervenants du chantier, avec son propre assureur.
À titre indicatif, une étude G2 complète (avant-projet et projet) coûte généralement entre 1 500 et 3 000 euros pour une maison individuelle, un montant qui varie selon la taille du projet et la complexité du sol rencontré. Ce coût doit être anticipé dès l'avant-projet, et pas seulement budgété : c'est en la commandant tôt, avant la signature du marché de travaux, que l'on évite qu'elle retarde ensuite la souscription de la dommages-ouvrage.
Autrement dit, l'étude de sol ne sert pas seulement à respecter une obligation légale : elle est l'un des documents qui permet concrètement à l'assureur de chiffrer le risque qu'il s'apprête à porter pendant dix ans, avant même d'émettre un tarif.
La loi ELAN et l'exigence de l'assureur : deux logiques qui se recoupent sans se confondre
Depuis le 1er janvier 2020, la loi ELAN impose une étude géotechnique de conception (G2) à la charge du maître d'ouvrage ou du constructeur pour les constructions de maison individuelle situées en zone d'exposition moyenne ou forte au retrait-gonflement des argiles, en complément de l'étude préalable (G1) que le vendeur du terrain doit fournir dans ces mêmes zones. Depuis le 1er janvier 2024, une attestation de prise en compte de cette étude doit en outre être produite à l'appui de la déclaration attestant l'achèvement des travaux pour les permis de construire déposés à partir de cette date.
Cette obligation légale et l'exigence de l'assureur dommages-ouvrage se recoupent largement, mais elles ne se confondent pas totalement. La loi ELAN cible spécifiquement le risque argileux, dans les zones cartographiées comme telles. L'exigence de l'assureur dommages-ouvrage, elle, porte sur le risque sol en général, quelle que soit sa nature et quelle que soit la zone géographique, dès lors que le type d'opération le justifie, par exemple une reprise en sous-œuvre ou une construction nécessitant des fondations spéciales. Un chantier situé hors zone d'exposition argileuse moyenne ou forte peut donc rester hors du champ strict de la loi ELAN, tout en restant soumis à une exigence d'étude de sol de la part de l'assureur dommages-ouvrage, parce que d'autres facteurs géotechniques sont en jeu.
Ce que cela change concrètement pour monter un dossier
Pour un maître d'ouvrage ou un professionnel qui prépare un dossier de dommages-ouvrage, la conséquence pratique est simple : l'étude de sol n'est pas une pièce que l'on fournit à la demande de l'assureur après coup, c'est une pièce à anticiper dès la phase de conception du projet, au même titre que les plans ou le descriptif des travaux. Un dossier déposé sans cette pièce, ou avec une étude incomplète par rapport à la mission réellement attendue (une G1 au lieu d'une G2, par exemple), n'est généralement pas traité tant que le document manquant n'est pas fourni, ce qui retarde d'autant l'obtention du contrat et, en bout de chaîne, le démarrage du chantier. C'est un enjeu que l'on retrouve aussi au moment de changer d'assureur décennale en cours d'activité : un dossier technique incomplet freine la souscription, quel que soit le contrat concerné.
FAQ
-
Dans la pratique, non, dès lors que l'opération est neuve, qu'elle implique une reprise en sous-œuvre ou une surélévation/extension : les assureurs conditionnent l'établissement même d'un devis à la fourniture du rapport d'étude de sol. Sans ce document, le dossier reste bloqué, quelle que soit la zone géographique.
-
Pas nécessairement. La G1 est une étude préalable réalisée par le vendeur du terrain, à un stade où l'implantation et les caractéristiques du bâtiment ne sont pas encore connues. Les assureurs dommages-ouvrage demandent généralement une étude de conception (G2 AVP puis G2 PRO), qui prend en compte le projet réel. Les deux études répondent à des besoins différents et ne se substituent pas l'une à l'autre.
-
Comptez généralement entre 1 500 et 3 000 euros pour une étude G2 complète sur une maison individuelle, selon la taille du projet et la nature du sol. Elle doit être commandée dès la phase d'avant-projet, avant la signature du marché de travaux : réalisée trop tard, elle retarde directement la souscription de la dommages-ouvrage et le démarrage du chantier.
-
Le principe de préfinancement de la dommages-ouvrage oblige l'assureur à indemniser le maître d'ouvrage sans attendre la détermination des responsabilités. Mais l'absence d'étude de sol là où elle était requise peut ensuite compliquer fortement le recours de l'assureur contre les constructeurs, et peser sur le renouvellement ou le tarif du contrat. C'est un point à anticiper avant le chantier, pas à découvrir après le sinistre.
Votre dossier de dommages-ouvrage est bloqué ?
Cet article a été rédigé avec l'assistance d'une intelligence artificielle, sous supervision humaine, conformément aux obligations de transparence du règlement européen sur l'intelligence artificielle (AI Act).
