

Vous construisez votre maison vous-même, seul ou avec l’aide de quelques artisans pour le gros œuvre, et une question revient à chaque discussion de chantier : l’assurance dommages-ouvrage (DO), est-ce vraiment obligatoire pour vous ? La réponse courte est “oui, mais”. L’obligation existe sur le papier, mais la sanction qui l’accompagne ne vous vise pas si vous construisez pour vous loger. Ce qui ne veut pas dire que vous êtes pour autant à l’abri.
Ce que dit la loi : l’obligation s’applique aussi à vous
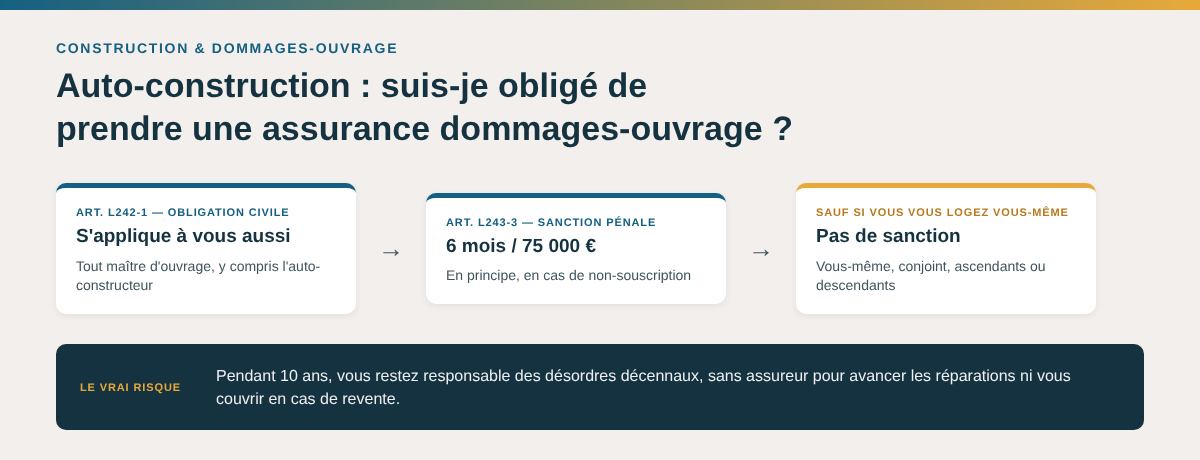
L’article L242-1 du Code des assurances, issu de la loi Spinetta de 1978, impose l’assurance dommages-ouvrage à “toute personne physique ou morale” qui, en qualité de propriétaire, de vendeur ou de mandataire du propriétaire, fait réaliser des travaux de construction. Le texte exclut certaines personnes morales (collectivités publiques, gros maîtres d’ouvrage non résidentiels), mais ne prévoit aucune exception pour le particulier qui construit lui-même sa maison. Sur le plan strictement civil, vous êtes donc un maître d’ouvrage comme un autre, et l’obligation vous concerne au même titre qu’un promoteur.
Mais la sanction pénale ne s’applique pas si vous construisez pour vous loger
C’est là que les choses se précisent. L’article L243-3 du même code punit en principe le non-respect de cette obligation de six mois d’emprisonnement et de 75 000 euros d’amende (ou l’une des deux peines seulement). Mais le même article prévoit, dans son second alinéa, que cette sanction “ne s’applique pas à la personne physique construisant un logement pour l’occuper elle-même ou le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint.”
Concrètement : si vous construisez votre maison pour y vivre vous-même, ou pour y loger un enfant, un parent, ou votre conjoint, vous ne risquez pas l’amende en l’absence de DO. L’obligation reste théoriquement là, mais elle n’est pas assortie de sanction pour votre situation. C’est ce paradoxe, “obligatoire mais non sanctionné”, qui explique pourquoi tant d’auto-constructeurs font ce choix en toute bonne foi, sans en mesurer les autres conséquences.
Le vrai risque n’est pas pénal, il est financier et personnel pendant 10 ans
L’absence de sanction pénale ne change rien à votre exposition civile. Pendant dix ans après la réception des travaux, vous restez responsable de plein droit des désordres relevant de la garantie décennale (article 1792 du Code civil), que vous ayez une DO ou non. La seule différence, et elle est de taille, c’est qui finance la réparation en attendant que les responsabilités soient établies.
Avec une DO, l’assureur a 60 jours pour vous notifier sa décision après une déclaration de sinistre, puis, s’il accepte sa mise en jeu, 90 jours maximum pour faire une offre d’indemnisation, que vous recevez dans les 15 jours suivant votre acceptation.
Sans DO, c’est vous qui avancez les frais de réparation, d’expertise et, le cas échéant, d’avocat, en attendant une décision de justice si le responsable (artisan, fournisseur) conteste, ce qui peut prendre plusieurs années.
Et si vous vendez votre maison dans les dix ans qui suivent la construction, vous restez personnellement exposé face à l’acheteur en cas de désordre décennal découvert après la vente, puisqu’il n’y a pas d’assureur pour avancer les fonds à votre place. Le notaire qui organise la vente a l’obligation d’informer l’acheteur de l’absence de DO ; s’il ne le fait pas, c’est lui qui devra indemniser l’acheteur. L’absence de DO ne permet en revanche pas à l’acheteur d’annuler la vente pour ce seul motif, mais elle peut peser sur le prix de négociation et laisser craindre d’autres approximations sur le chantier.
Si vous construisez pour revendre, le raisonnement change
L’exemption de sanction de l’article L243-3 est construite autour d’une intention précise : occuper le logement vous-même ou le faire occuper par un proche. Elle ne mentionne pas la revente. Si vous auto-construisez avec l’intention de vendre le bien plutôt que de l’occuper, vous risquez de basculer dans la catégorie “vendeur” visée explicitement par l’article L242-1, et donc de retrouver l’obligation pleine, sanction comprise. La frontière tient à votre intention réelle au moment de la construction, pas uniquement au fait d’avoir construit vous-même.
Auto-construction totale ou partielle : qui accepte de vous assurer ?
Même quand vous voulez souscrire une DO par prudence, la difficulté n’est pas toujours la loi, mais le marché. Les assureurs sont historiquement plus réticents à couvrir une auto-construction totale (aucun professionnel, vous gérez même le gros œuvre) qu’une auto-construction partielle (vous faites le second œuvre, un professionnel s’occupe de la structure), car le risque de défaut d’exécution est jugé plus difficile à apprécier. Si plusieurs assureurs refusent votre dossier, vous pouvez saisir le Bureau Central de Tarification, qui peut imposer la couverture à un assureur désigné ; la procédure prend généralement de l’ordre de deux mois.
Ce qu’il faut vérifier avant de vous lancer
Trois points méritent d’être tranchés avant le premier coup de pelle. Clarifiez votre intention réelle (occuper vous-même, ou revendre), car c’est elle qui détermine votre exposition légale. Si vous financez par emprunt, vérifiez auprès de votre banque si elle conditionne le déblocage des fonds à une attestation DO, ce qui est fréquent indépendamment de l’obligation légale. Et si des artisans interviennent sur votre chantier, sachez que certains peuvent refuser de travailler sans preuve d’assurance DO, selon leurs propres conditions contractuelles.
FAQ
-
Sans risque pénal, oui. Mais vous restez responsable civilement des désordres décennaux pendant dix ans, sans assureur pour avancer les réparations ni pour vous protéger en cas de revente.
-
Non. Le texte vise précisément l’occupation par vous-même, votre conjoint, vos ascendants ou descendants, ou ceux de votre conjoint. Loger un tiers hors de ce cercle ne rentre pas dans l’exemption telle que rédigée.
-
Non. Les articles L242-1 et L243-3 ne distinguent pas selon le degré d’intervention personnelle : l’exemption de sanction dépend de votre intention d’occuper le logement, pas du fait d’avoir tout construit seul ou seulement une partie. C’est le marché de l’assurance, pas la loi, qui traite différemment les deux cas, en étant plus réticent sur l’auto-construction totale.
-
Non, pas pour ce motif précis. La responsabilité décennale s’éteint dix ans après la réception des travaux, et avec elle l’essentiel de l’enjeu lié à l’absence de DO pour une vente ultérieure. L’exposition décrite dans cet article concerne spécifiquement cette fenêtre de dix ans.
-
Le texte parle d’un “logement” à occuper soi-même, sans distinguer résidence principale et secondaire. Rien ne l’exclut à la lecture littérale de l’article, mais ce point précis n’a pas été confirmé par une source complémentaire dans mes recherches : à vérifier avant de l’affirmer de façon catégorique si un lecteur pose la question dans ce cas précis.
Cet article a été rédigé avec l’assistance d’une intelligence artificielle, sous supervision humaine, conformément aux obligations de transparence du règlement européen sur l’intelligence artificielle (AI Act).
